

 English
Le marché de l'emballage aseptique connaîtra une forte croissance
Avec de nombreux facteurs déterminants, l’emballage aseptique devient un format d’emballage de plus en plus populaire, stimulant la croissance et offrant aux fabricants d’emballages de nombreuses opportunités de marché.
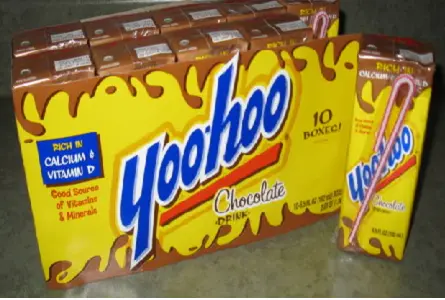
Grâce en grande partie à l’urbanisation croissante et à une demande croissante de produits alimentaires de commodité, le marché mondial des emballages aseptiques devrait atteindre une valeur de 62,46 milliards de dollars d’ici 2020, avec un TCAC estimé à 10,66 %. Le marché a également bénéficié de nombreuses avancées technologiques qui ont amélioré la fonctionnalité du format et la gamme d’applications. Parmi les autres facteurs clés figurent la croissance du marché des boissons laitières et l’évolution de la mentalité des consommateurs concernant l’utilisation de conservateurs.
La demande croissante dans le monde entier pour des produits d’emballage aseptiques présente diverses opportunités pour les fabricants d’emballages et d’autres acteurs du marché, notamment le développement de nouveaux produits et les avancées en matière d’équipements et de technologies. Les défis du marché comprennent l’évolution des réglementations environnementales dans diverses régions, le rapport coût/bénéfice pour les petits fabricants, un obstacle élevé à l’investissement dans la recherche et le développement et la difficulté de gérer la chaîne d’approvisionnement des emballages.
Parmi les différents types d’emballages aseptiques — bouteilles, canettes, sachets et sacs, entre autres —, les cartons affichent le taux de croissance le plus élevé au monde. Les matières premières utilisées dans la création d’emballages comprennent le plastique, le métal, le verre et le carton.
Bien que très fragmenté, le marché des emballages aseptiques est dominé par les grandes entreprises. Ces grandes entreprises ont un avantage sur le marché en raison de leur capacité à fournir des produits d’emballage aseptiques avancés et à tirer parti de leur expertise pour optimiser les processus de production. Les acteurs du marché sont confrontés à des contraintes liées à un investissement initial important en capital et à la nécessité d’une meilleure compréhension technologique par rapport aux autres formats d’emballage. Ces facteurs rendent très difficile pour les entreprises nouvelles et plus petites de prendre pied sur le marché.
Afin de s’adapter à l’évolution rapide des technologies dans les domaines d’application et d’augmenter leur part de marché, les principales entreprises poursuivent des stratégies d’expansion, d’investissement et de cession. En outre, les fusions et acquisitions ont joué un rôle en comblant les lacunes de l’offre de produits et en surmontant les contraintes géographiques. Les marchés émergents qui démontrent le potentiel de développement industriel sont devenus des régions d’investissement clés pour les acteurs du marché. En particulier, la Chine devrait être le marché qui connaîtra la croissance la plus rapide entre 2015 et 2020. Les principales régions du marché de l’emballage aseptique sont segmentées comme l’Amérique du Nord, l’Europe, l’Asie-Pacifique et le reste du monde.
CONTACTEZ-NOUS
- ADRESSE : 900 Route De Lanfeng, District De Fengxian, Shanghai, Chine
- TÉL./WHATSAPP : +86 18301859083
- COURRIEL : jerry@shsunshineco.com huxg2002@163.com
TERMINAL MOBILE
Droits d'auteur © Sunshine Machinery (Shanghai) Co., Ltd. Tous droits Réservé